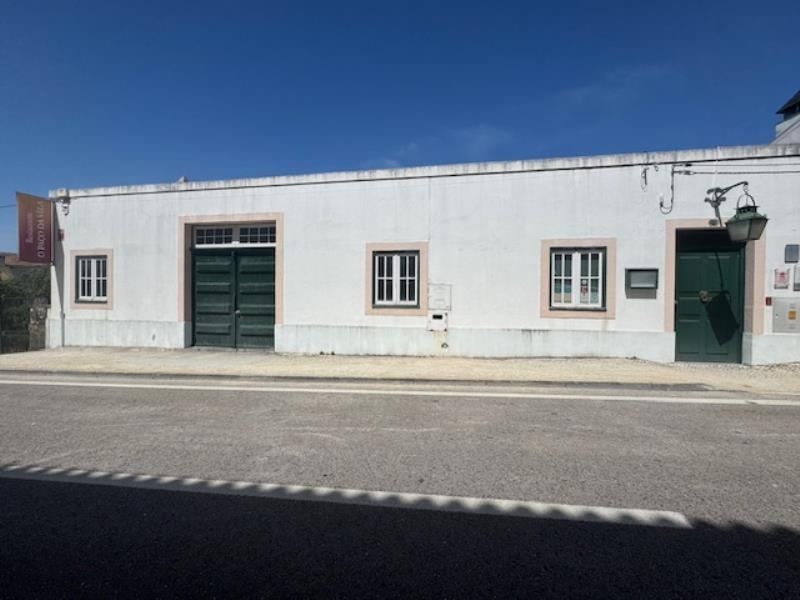
Gebäude mit 230 m² in Condeixa-a-nova
União das freguesias de Condeixa-a-Velha e Condeixa-a-Nova, Condeixa-a-nova, Coimbra
Preis und Verkaufsbedingungen
- Grundwert
- 400.000 €
- Eröffnungswert
- 200.000 €
- Mindestwert
- 340.000 €
- Status
- Freihändiger Verkauf
- Verkaufsart
- Freihändiger Verkauf
- Herkunft
- Offizielle Portale
Daten der Immobilie
- Immobilienart
- Gebäude
- Unterart
- Haus
- Gesamtfläche
- 1 080 m²
- Nutzfläche
- 230 m²
- Gemeindeteil
- União das freguesias de Condeixa-a-Velha e Condeixa-a-Nova
Belastungen und Einschränkungen
-
Mietvertrag
Contrato de arrendamento anual, renovável por sucessivos períodos de um ano (salvo denúncia).
-
Mietvertrag
O Imóvel está arrendado e é fiel depositária a arrendatária, a qual está disponível para mostrar o imóvel mediante agendamento prévio.
-
Mietvertrag
O contrato de arrendamento com prazo consta em anexo, cuja consulta se recomenda, analisando-se prazos e condições para renovação ou para oposição à renovação.
-
Mietvertrag
A data de prazo indicada em baixo é indicativa, porquanto, depende de actos do senhorio ou do arrendatário.
Laut Anzeige. Keine Rechtsberatung: bestätigen Sie immer bei der Stelle, die den Verkauf veröffentlicht.
Beschreibung
Städtisches Gebäude in Condeixa-a-Nova, das als Restaurant und Garage dient, befindet sich im Stadtzentrum neben einem Vier-Sterne-Hotel. Die Immobilie verfügt über einen Eingangsbereich, einen Wartebereich, einen großen Speisesaal, eine Barzone, eine Industrieküche, Sanitäranlagen, Umkleideräume, einen Lagerraum und zwei Terrassen. Das Baujahr liegt vor dem im Kataster angegebenen Datum. Der Raum ist derzeit für 496,71 € pro Monat vermietet; Besichtigungen erfordern eine vorherige Terminvereinbarung mit dem Verwahrer. Der Verkauf erfolgt im aktuellen Zustand.
Was könnte dieser Kauf kosten?
Eine Schätzung der Erwerbskosten nach den geltenden Steuerregeln. Passen Sie die Werte an Ihren Fall an.
- Preis 340.000 €
-
IMT (Grunderwerbsteuer)
14.500,11 €
Rechtsgrundlage
CIMT art. 17.º n.º 1 alínea c), limites da Lei 73-A/2025 (OE 2026) · gültig seit 01.01.2026
-
Stempelsteuer
2.720 €
Rechtsgrundlage
TGIS verba 1.1 (0,8%); base igual à do IMT por força do CIS art. 9.º n.º 4 (AT, IVE 17060) · gültig seit 01.12.2003
-
Eintragung
250 €
Rechtsgrundlage
RERN art. 21.º verba 2.12; verba 1.2 (+50 € por prédio a mais, até 30 000 €) · gültig seit 01.01.2026
Einige Kosten lassen sich hier nicht schätzen und sind nicht in der Summe.
- Setzt einen in Portugal ansässigen Käufer (natürliche Person) voraus. Seit dem 25.05.2026 zahlen Nichtansässige beim Wohnungskauf 7,5 % IMT, mit Ausnahmen.
Informative Schätzung. Die Beträge können je nach den konkreten Erwerbsbedingungen und dem geltenden Recht abweichen. Bestätigen Sie sie bei den zuständigen Stellen oder einer Fachperson.
Auf der Karte
Machen Sie aus den Daten eine Investitionsentscheidung
Die Fakten oben sind für alle offen. Die Rivesta-Analyse wertet sie für Sie aus: vergleicht mit dem Markt, gewichtet das Risiko und erklärt warum.
-
Markt
Passt der Preis zur Gegend? Marktreferenzen und Vergleichswerte.
-
Risiko
Was kann schiefgehen? Die Risikofaktoren der Immobilie und des Verkaufs, erklärt.
-
Chance
Lohnt sich ein Blick? Die wirtschaftlichen Faktoren dafür und dagegen.
-
Visuelle Intelligenz
In welchem Zustand ist sie, laut Fotos? Hinweise auf Arbeiten und sichtbare Pflege.
-
So geht es weiter
Wie, wo und bei wem Sie ein Angebot abgeben, die Frist, die Kaution und die Verkaufsunterlagen.
Bestätigen Sie die Verkaufsbedingungen immer bei der Stelle, die den Verkauf veröffentlicht.