Usufruto de terreno em Montemor-o-velho
União das freguesias de Montemor-o-Velho e Gatões, Montemor-o-velho, Coimbra
Preço e condições da venda
- Valor base
- 41.621,82 €
- Valor mínimo
- 35.378,55 €
- Estado
- Negociação particular
- Modalidade
- Negociação particular
- Origem
- Portais oficiais
Dados do imóvel
- Tipo de imóvel
- Terreno
- Subtipo
- Armazém ou indústria
- Direito vendido
- Usufruto
- Área total
- 1 671 m²
- Área útil
- 526 m²
- Freguesia
- União das freguesias de Montemor-o-Velho e Gatões
Ónus e limitações
-
Usufruto
O imóvel objeto de usufruto situa-se numa zona com boas acessibilidades.
-
Usufruto
Os interessados em apresentar propostas devem proceder à prévia verificação do imóvel objeto do usufruto, certificando-se que o mesmo corresponde às suas expectativas.
-
Usufruto
O valor mínimo de venda do direito de usufruto é o constante do campo «VALOR MÍNIMO» e não o valor de abertura.
- Usufruto
Conforme declarado no anúncio. Não é um parecer jurídico: confirme sempre junto da entidade que publica a venda.
Descrição
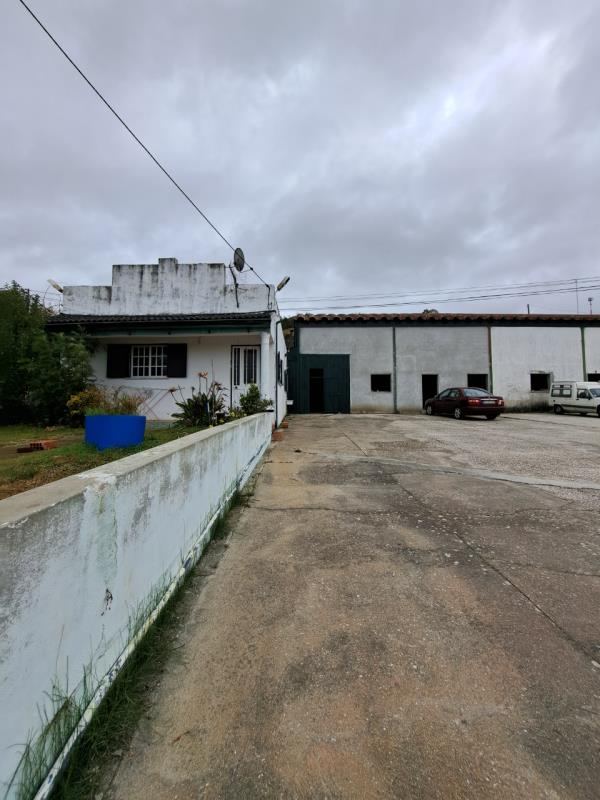
Direito de usufruto vitalício sobre um prédio misto em São Gens, na União das freguesias de Montemor-o-Velho e Gatões. O imóvel inclui terra de cultura e instalações industriais com escritório de três divisões, casa-de-banho, garagem para três veículos, oficina e pavilhão para camiões. A área total é de 10 145 m², sendo 526 m² cobertos e 9 619 m² descobertos. A zona oferece boas acessibilidades.
Quanto poderá custar esta compra?
Uma estimativa dos custos de aquisição, calculada com as regras fiscais em vigor. Ajuste os valores ao seu caso.
- Preço 35.378,55 €
-
IMT
1.768,93 €
Base legal
CIMT art. 17.º n.º 1 alínea d) (redacção do DL 48-A/2024) · em vigor desde 01/08/2024
-
Imposto do Selo
283,03 €
Base legal
TGIS verba 1.1 (0,8%); base igual à do IMT por força do CIS art. 9.º n.º 4 (AT, IVE 17060) · em vigor desde 01/12/2003
-
Registo
250 €
Base legal
RERN art. 21.º verba 2.12; verba 1.2 (+50 € por prédio a mais, até 30 000 €) · em vigor desde 01/01/2026
Alguns custos não podem ser estimados para este caso e ficam fora do total.
- Pressupõe um comprador pessoa singular residente em Portugal. Desde 25-05-2026 um não residente paga IMT de 7,5 % na compra de habitação, salvo excepções.
Estimativa informativa. Os valores podem variar consoante as condições concretas da aquisição e a legislação aplicável. Confirme junto das entidades competentes ou de um profissional.
No mapa
Transforme os dados do imóvel numa decisão de investimento
Os factos acima são abertos a todos. A análise Rivesta lê-os por si: compara com o mercado, pesa o risco e explica porquê.
-
Mercado
O preço faz sentido para a zona? Referências de mercado e comparáveis.
-
Risco
O que pode correr mal? Os factores de risco do imóvel e da venda, explicados.
-
Oportunidade
Vale a pena olhar para este? Os factores económicos a favor e contra.
-
Inteligência visual
Em que estado está, pelas fotografias? Sinais de obras e conservação aparente.
-
Como avançar
Como, onde e a quem apresentar proposta, o prazo, a caução e os documentos da venda.
Antes de avançar, confirme sempre as condições da venda junto da entidade que a publica.