Usufruit : terrain à Montemor-o-velho
União das freguesias de Montemor-o-Velho e Gatões, Montemor-o-velho, Coimbra
Prix et conditions de la vente
- Valeur de base
- 41 621,82 €
- Valeur minimale
- 35 378,55 €
- Statut
- Négociation de gré à gré
- Type de vente
- Négociation privée
- Origine
- Portails officiels
Données du bien
- Type de bien
- Terrain
- Sous-type
- Entrepôt ou industrie
- Droit vendu
- Usufruit
- Surface totale
- 1 671 m²
- Surface habitable
- 526 m²
- Paroisse
- União das freguesias de Montemor-o-Velho e Gatões
Charges et limitations
-
Usufruit
O imóvel objeto de usufruto situa-se numa zona com boas acessibilidades.
-
Usufruit
Os interessados em apresentar propostas devem proceder à prévia verificação do imóvel objeto do usufruto, certificando-se que o mesmo corresponde às suas expectativas.
-
Usufruit
O valor mínimo de venda do direito de usufruto é o constante do campo «VALOR MÍNIMO» e não o valor de abertura.
- Usufruit
Selon l'annonce. Ce n'est pas un avis juridique : confirmez toujours auprès de l'entité qui publie la vente.
Description
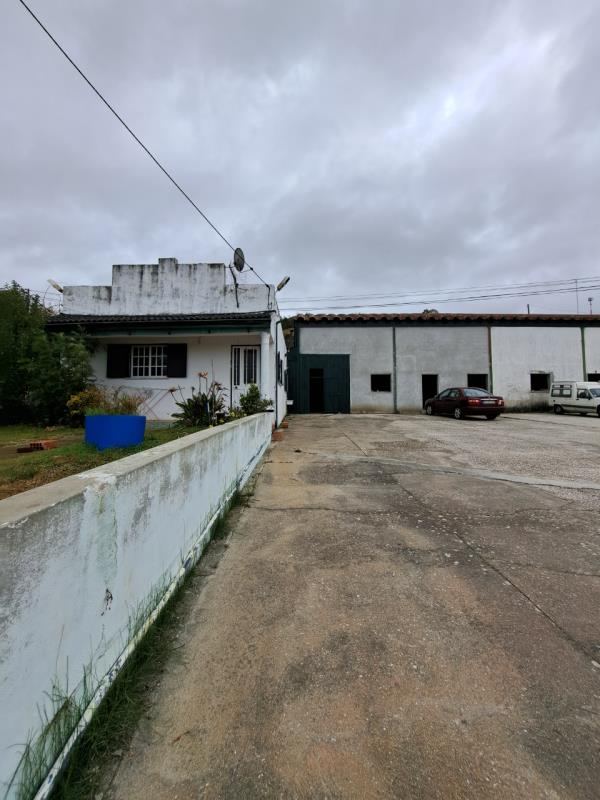
Droit d'usufruit à vie sur un bien mixte situé à São Gens, dans l'union des paroisses de Montemor-o-Velho et Gatões. Le bien comprend des terres agricoles et des installations industrielles avec un bureau de trois pièces, une salle de bain, un garage pour trois véhicules, un atelier et un hangar pour camions. La superficie totale est de 10 145 m², dont 526 m² couverts et 9 619 m² découverts. La zone offre de bonnes accès.
Combien pourrait coûter cet achat ?
Une estimation des frais d'acquisition, calculée avec les règles fiscales en vigueur. Ajustez les valeurs à votre cas.
- Prix 35 378,55 €
-
IMT (droits de mutation)
1 768,93 €
Base légale
CIMT art. 17.º n.º 1 alínea d) (redacção do DL 48-A/2024) · en vigueur depuis le 01/08/2024
-
Droit de timbre
283,03 €
Base légale
TGIS verba 1.1 (0,8%); base igual à do IMT por força do CIS art. 9.º n.º 4 (AT, IVE 17060) · en vigueur depuis le 01/12/2003
-
Enregistrement
250 €
Base légale
RERN art. 21.º verba 2.12; verba 1.2 (+50 € por prédio a mais, até 30 000 €) · en vigueur depuis le 01/01/2026
Certains frais ne peuvent pas être estimés dans ce cas et restent hors du total.
- Suppose un acheteur personne physique résident au Portugal. Depuis le 25-05-2026, un non-résident paie 7,5 % d'IMT sur un logement, sauf exceptions.
Estimation informative. Les montants peuvent varier selon les conditions concrètes de l'acquisition et la législation applicable. Confirmez auprès des autorités compétentes ou d'un professionnel.
Sur la carte
Transformez les données du bien en décision d'investissement
Les faits ci-dessus sont ouverts à tous. L'analyse Rivesta les lit pour vous : compare au marché, pèse le risque et explique pourquoi.
-
Marché
Le prix a-t-il du sens pour la zone ? Références de marché et comparables.
-
Risque
Qu'est-ce qui peut mal tourner ? Les facteurs de risque du bien et de la vente, expliqués.
-
Opportunité
Ce bien vaut-il le détour ? Les facteurs économiques pour et contre.
-
Intelligence visuelle
Dans quel état est-il, d'après les photos ? Signes de travaux et entretien apparent.
-
Comment avancer
Comment, où et à qui présenter une offre, le délai, la caution et les documents de la vente.
Avant d'aller plus loin, confirmez toujours les conditions de la vente auprès de l'entité qui la publie.