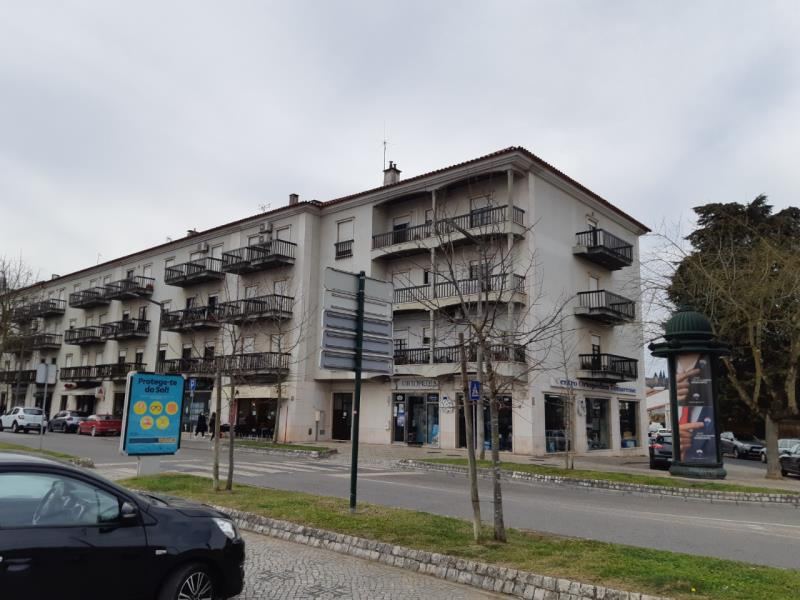
Quote-part : bien à Tomar
União das freguesias de Tomar (São João Baptista) e Santa Maria dos Olivais, Tomar, Santarém
Prix et conditions de la vente
- Valeur de base
- 21 466,67 €
- Valeur minimale
- 18 246,67 €
- Statut
- Négociation de gré à gré
- Type de vente
- Négociation privée
- Origine
- Portails officiels
Données du bien
- Type de bien
- Autres
- Droit vendu
- Quote-part
- Paroisse
- União das freguesias de Tomar (São João Baptista) e Santa Maria dos Olivais
Charges et limitations
-
Bail
Mais se informa que sob o imovel que consta no imposto de selo incide um contrato de arrendamento, com o valor mensal de 50,00 Euros, tendo sido iniciado em e o termo em.
-
Droit partiel
Adverte-se que: Por estarmos perante a penhora de um quinhão hereditário em herança ilíquida e indivisa, constituindo esta um património autónomo, no qual os herdeiros, entre os quais figura o(a) executado(a) nos presentes autos, apenas assumem uma quota ideal e abstrata do acervo hereditário, e que apenas com a partilha é que cada um dos herdeiros obterá a qualidade de sucessor sobre os bens que lhe foram concretamente atribuídos, decorrente da presente venda não será promovido o registo de aquisição do direito (quinhão hereditário) sobre qualquer bem da referida herança
Selon l'annonce. Ce n'est pas un avis juridique : confirmez toujours auprès de l'entité qui publie la vente.
Description
Le bien est soumis à un contrat de location avec un loyer mensuel de 50,00 €, débuté le 01-09-2012 et prenant fin le 01-08-2037. La vente concerne une quote-part idéale d'une succession indivise, ne permettant pas l'enregistrement direct sur des biens spécifiques ni les visites avant l'achat.
Combien pourrait coûter cet achat ?
Une estimation des frais d'acquisition, calculée avec les règles fiscales en vigueur. Ajustez les valeurs à votre cas.
- Prix 18 246,67 €
-
IMT (droits de mutation)
182,47 €
Base légale
CIMT art. 17.º n.º 1 alínea c), limites da Lei 73-A/2025 (OE 2026) · en vigueur depuis le 01/01/2026
-
Droit de timbre
145,97 €
Base légale
TGIS verba 1.1 (0,8%); base igual à do IMT por força do CIS art. 9.º n.º 4 (AT, IVE 17060) · en vigueur depuis le 01/12/2003
-
Enregistrement
250 €
Base légale
RERN art. 21.º verba 2.12; verba 1.2 (+50 € por prédio a mais, até 30 000 €) · en vigueur depuis le 01/01/2026
Certains frais ne peuvent pas être estimés dans ce cas et restent hors du total.
- Suppose un acheteur personne physique résident au Portugal. Depuis le 25-05-2026, un non-résident paie 7,5 % d'IMT sur un logement, sauf exceptions.
Estimation informative. Les montants peuvent varier selon les conditions concrètes de l'acquisition et la législation applicable. Confirmez auprès des autorités compétentes ou d'un professionnel.
Sur la carte
Transformez les données du bien en décision d'investissement
Les faits ci-dessus sont ouverts à tous. L'analyse Rivesta les lit pour vous : compare au marché, pèse le risque et explique pourquoi.
-
Marché
Le prix a-t-il du sens pour la zone ? Références de marché et comparables.
-
Risque
Qu'est-ce qui peut mal tourner ? Les facteurs de risque du bien et de la vente, expliqués.
-
Opportunité
Ce bien vaut-il le détour ? Les facteurs économiques pour et contre.
-
Intelligence visuelle
Dans quel état est-il, d'après les photos ? Signes de travaux et entretien apparent.
-
Comment avancer
Comment, où et à qui présenter une offre, le délai, la caution et les documents de la vente.
Avant d'aller plus loin, confirmez toujours les conditions de la vente auprès de l'entité qui la publie.